EGEL Plus Contaduría 2027: cómo clasificar los flujos de operación, inversión y financiamiento
Ejemplos educativos simplificados. Se excluyen intereses, dividendos y operaciones complejas cuya clasificación exige revisar el marco y periodo aplicables.
Respuesta directa
Para clasificar un flujo de efectivo, identifica qué originó el cobro o pago: la actividad ordinaria, una inversión en activos de largo plazo o un cambio en el financiamiento. No basta con que el dinero entre o salga del banco. Esta muestra utiliza operaciones sencillas bajo el marco conceptual de IAS 7; no pretende reemplazar la norma contable exigida por tu programa o examen.
Contenido
El banco no te dice por sí solo la categoría
Dos entradas de efectivo pueden tener naturalezas diferentes. Cobrar una venta ordinaria no es lo mismo que recibir el principal de un préstamo. Asimismo, pagar un activo productivo no equivale a pagar mercancía para revender.
IAS 7 organiza el estado de flujos en actividades de operación, inversión y financiamiento. Aquí se usa como referencia conceptual explícita; no se afirma que sus disposiciones y las NIF mexicanas sean idénticas en todos sus detalles. Fuente 1
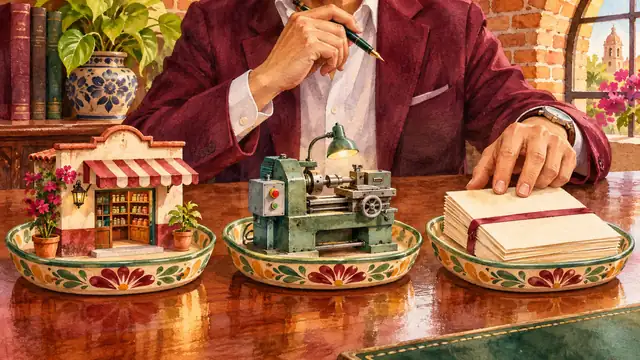
| Operación del ejemplo | Clasificación usada | Razón |
|---|---|---|
| Cobro de una venta habitual | Operación | Surge de la actividad ordinaria |
| Compra en efectivo de maquinaria para uso propio | Inversión | Adquiere un activo productivo de largo plazo |
| Cobro del principal de un préstamo recibido | Financiamiento | Aumenta los recursos obtenidos de un acreedor |
Primero confirma si hubo flujo
Una venta a crédito puede generar ingreso contable sin cobro en ese momento. Una depreciación afecta el resultado, pero no significa que se haya pagado efectivo por ese importe durante el periodo. Por eso conviene separar reconocimiento contable y movimiento de efectivo.
En los ejemplos se especifica que el pago o cobro ocurrió. También se aclara el destino de la maquinaria: es para uso de una empresa comercial, no inventario de una entidad que vende máquinas ni un caso de arrendamiento.
Ejercicio 1
Una empresa comercial paga en efectivo una máquina que usará durante varios años. Bajo el supuesto del ejemplo, ¿cómo clasifica ese flujo?
- A) Actividad de financiamiento.
- B) Actividad de inversión.
- C) Actividad de operación.
Ver respuesta y explicación
Respuesta: B. Se adquiere un activo productivo de largo plazo para uso propio. A implicaría obtener o devolver financiamiento; C no describe la naturaleza de esta adquisición.
Ejercicio 2
La misma empresa recibe en su cuenta el principal de un préstamo bancario. ¿Qué actividad origina el flujo?
- A) Actividad de financiamiento.
- B) Actividad de inversión.
- C) Actividad de operación.
Ver respuesta y explicación
Respuesta: A. Los recursos proceden de un acreedor. No se cobró una venta ordinaria ni se vendió un activo de inversión.
Revisa la naturaleza, no una palabra aislada
La palabra «compra» no determina la categoría: pregunta qué se adquirió y para qué. «Ingreso» tampoco significa automáticamente flujo de operación: un préstamo aporta efectivo, pero no es una venta ordinaria.
Cuando prepares ejercicios de mayor dificultad, registra el marco contable y su vigencia junto al problema. Las transacciones con intereses, dividendos, financiamiento a proveedores o instrumentos especiales necesitan reglas adicionales; no extrapoles esta tabla a esos supuestos.
Esta habilidad complementa los ejercicios de costos: uno estudia cómo se forman o asignan ciertos importes, mientras el otro analiza la naturaleza de movimientos de efectivo. Mantener esa diferencia ayuda a elegir el procedimiento correcto.
Sigue leyendo
Última actualización del contenido: noviembre de 2026. Los casos y ejercicios de este artículo son originales y sus datos, inventados; no son reactivos del Ceneval.
PIXOGUÍAS® es una editorial independiente y no está afiliada a Ceneval. Este artículo resume información pública y trae ejemplos originales; no es un documento oficial. Los ejemplos no son reactivos del examen ni anticipan un resultado.
Rodrigo G.

Soy Rodrigo, un mexicano apasionado por las Humanidades, Ciencias Sociales, Ciencias Naturales, la Medicina y la Informática. Fundador y actualmente a cargo de Pixoguías desde 2015. Me gusta ayudar a las personas y conocer más allá de la licenciatura y el Posgrado que estudié. ¡Te agradezco tu interés en el sitio!